Direito bancário · Superendividamento
“Os descontos comem quase todo o meu salário.”
Um empréstimo para pagar outro, o cartão no mínimo, o consignado tomando o contracheque. Chega um ponto em que a renda não cobre mais o básico. A lei reconhece essa situação como superendividamento e criou um caminho para reorganizar as dívidas sem abrir mão do mínimo para viver.
Tipos
Quando o caso é de superendividamento.
Algumas situações que costumam caber aqui:
01
As parcelas somadas passam da renda
Empréstimos, cartões e financiamentos de boa-fé que, juntos, não cabem mais no orçamento.
02
Consignado acima da margem
A lei limita quanto do salário ou do benefício pode ser descontado em consignado. Descontos que passam disso podem ser reduzidos.
03
Crédito que não deveria ter sido dado
O banco concedeu empréstimo atrás de empréstimo sem avaliar se você conseguiria pagar.
04
Dívida que só cresce
Cartão no mínimo e cheque especial rodando todo mês, com a dívida maior a cada fatura.
Primeiro passo
Como organizar o quadro.
- 1Liste todas as dívidas: credor, valor da parcela, quantas faltam, se há atraso.
- 2Separe o contracheque ou o extrato do benefício, com todos os descontos.
- 3Anote as despesas básicas da casa: aluguel, água, luz, alimentação, remédios.
- 4Não faça novo empréstimo para pagar os antigos antes de ver o quadro inteiro.
Pedidos
O que a lei permite pedir.
A Lei 14.181/2021 incluiu o superendividamento no Código de Defesa do Consumidor. Com ela, é possível:
- Pedir uma audiência de conciliação com todos os credores ao mesmo tempo.
- Apresentar um plano de pagamento de até cinco anos, preservando o mínimo existencial.
- Limitar os descontos de consignado à margem permitida em lei.
- Revisar contratos com juros abusivos dentro do mesmo processo.
Como funciona
Do primeiro contato ao caso resolvido.
01
Conversa inicial
Você conta o que está acontecendo, por WhatsApp, vídeo ou no escritório. Sem formulário longo.
02
Leitura dos documentos
Extrato, contrato e histórico do benefício são lidos por inteiro, para saber o que foi contratado e o que foi cobrado.
03
Caminho definido por escrito
Reclamação formal, negociação ou ação judicial. Você recebe a explicação do caminho e do escopo antes de qualquer passo.
04
Acompanhamento
Cada movimentação relevante é explicada em linguagem simples, sem precisar decifrar o processo.
Documentos
O que separar para a análise.
- Documento de identidade e CPF
- Contracheque ou extrato do benefício com os descontos
- Lista de dívidas, com contratos e extratos que tiver
- Comprovantes das despesas básicas
- Extrato de empréstimos consignados (Meu INSS), se for aposentado ou pensionista
Não tem tudo? Comece com o que tiver. O que faltar o escritório ajuda a pedir.
Quem conduz o seu caso
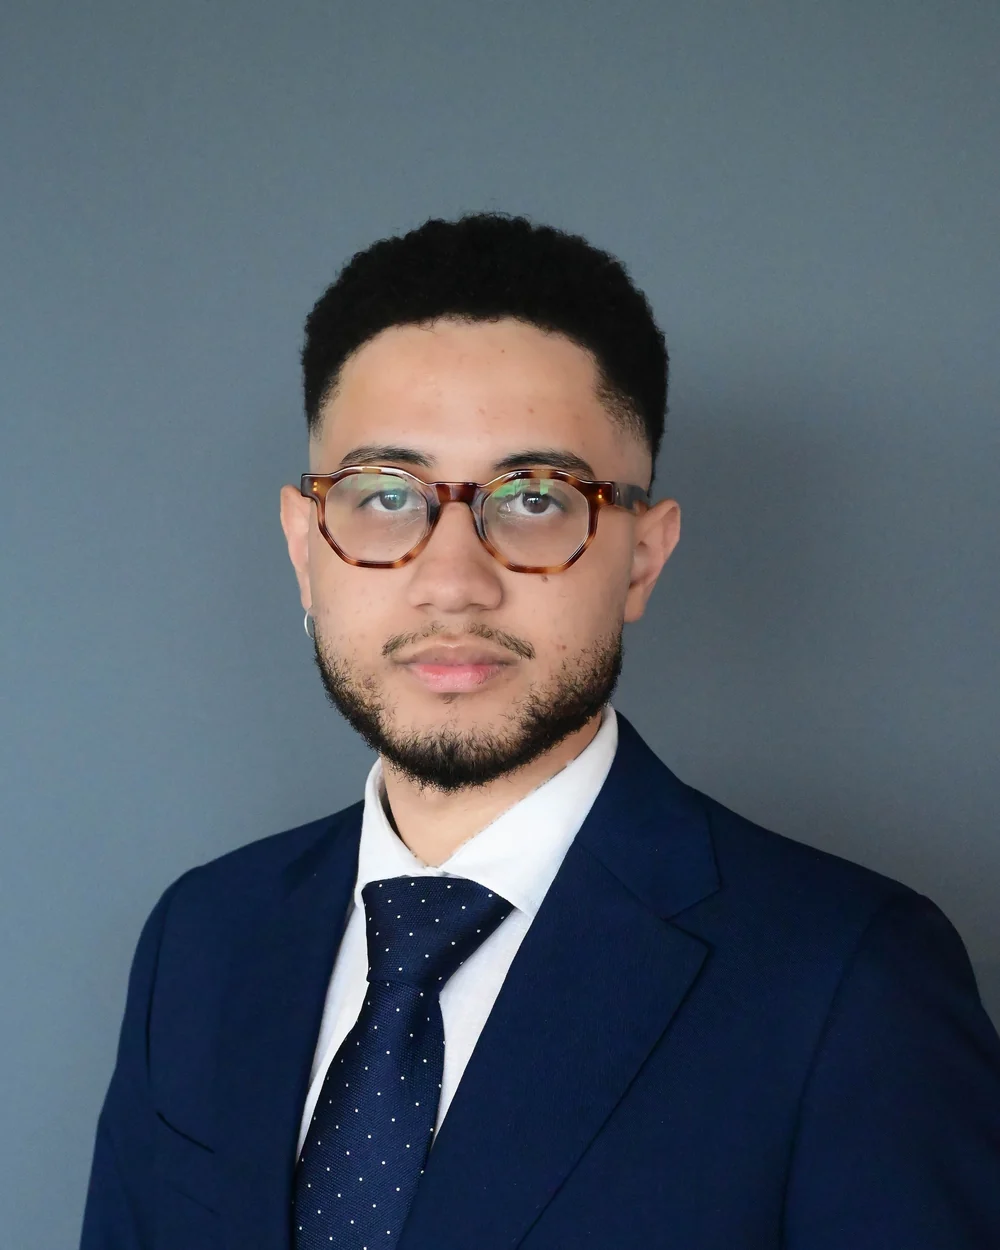
Dr. Vitor Silvino
Vitor Henrique Santos Silvino
OAB/MG 230.955
Atuou no Grupo BMG (Banco BMG) e na Serasa Experian, além de grupos empresariais e hubs de investimentos. Viu por dentro como o banco concede o crédito, averba o consignado, registra a dívida e cobra. É de onde vem a familiaridade com contrato, com desconto em folha e em benefício e com execução vista dos dois lados do balcão: quem cobra e quem é cobrado.
Perfil completo de Vitor SilvinoPerguntas frequentes
As dúvidas que mais chegam.
Quem pode pedir a repactuação?
Vou ficar com o nome sujo?
E se o credor não aceitar?
Quanto pode ser descontado em consignado?
Preciso parar de pagar para entrar com o pedido?
Também pode interessar
Fale com o escritório
Conte o que está sendo descontado.
O escritório responde em até 24 horas.