Direito bancário · Juros e revisão
“Já paguei muito e a dívida continua quase a mesma.”
Juros altos não são, por si sós, ilegais. O que se discute é taxa muito acima da média de mercado para a mesma operação, taxa cobrada acima da que foi contratada e encargos que não deveriam estar ali. A resposta está no contrato e nos números, e é por eles que a análise começa.
Tipos
O que costuma estar errado no contrato.
Um mesmo contrato pode ter mais de um destes pontos.
01
Juros muito acima da média
O Banco Central divulga a taxa média de cada tipo de operação, mês a mês. Taxa muito acima dessa média, sem justificativa, pode ser revista.
02
Juros acima do que foi contratado
O contrato diz uma taxa e a parcela foi calculada com outra, maior. No consignado de aposentado, há ainda o teto de juros fixado pelo INSS.
03
IOF cobrado duas vezes
O imposto aparece descontado no valor liberado e de novo embutido no financiamento.
04
Seguro prestamista empurrado junto
O seguro veio no pacote, sem você poder escolher outro ou não contratar. O STJ já decidiu que o consumidor não pode ser obrigado a contratar o seguro com o banco ou com a seguradora indicada por ele.
05
Financiamento de veículo ou imóvel
Tarifas, seguro, IOF e juros somados no financiamento, que encarecem a parcela durante anos.
Primeiro passo
Como começar a conferir.
- 1Encontre o contrato. Se não tiver, o banco é obrigado a fornecer uma cópia, e o escritório pode fazer o pedido formal.
- 2Localize a taxa de juros mensal e anual e o Custo Efetivo Total (CET) no contrato.
- 3Compare o valor liberado com o valor financiado: a diferença mostra o que foi embutido.
- 4Separe os extratos ou boletos das parcelas pagas.
Pedidos
O que pode ser pedido.
Com o contrato e o cálculo em mãos, a revisão pode envolver:
- Aplicar a taxa média de mercado no lugar da taxa abusiva, ou a taxa contratada no lugar da cobrada a mais.
- Excluir o IOF duplicado, o seguro imposto e as tarifas indevidas.
- Recalcular o saldo devedor e as parcelas.
- Devolver o que foi pago a mais, de forma simples ou em dobro conforme o caso.
Como funciona
Do primeiro contato ao caso resolvido.
01
Conversa inicial
Você conta o que está acontecendo, por WhatsApp, vídeo ou no escritório. Sem formulário longo.
02
Leitura dos documentos
Extrato, contrato e histórico do benefício são lidos por inteiro, para saber o que foi contratado e o que foi cobrado.
03
Caminho definido por escrito
Reclamação formal, negociação ou ação judicial. Você recebe a explicação do caminho e do escopo antes de qualquer passo.
04
Acompanhamento
Cada movimentação relevante é explicada em linguagem simples, sem precisar decifrar o processo.
Documentos
O que separar para a análise.
- Documento de identidade e CPF
- Contrato ou cédula de crédito
- Extratos ou boletos das parcelas pagas
- Extrato da conta do mês da liberação do dinheiro
- Para consignado: extrato de empréstimos do Meu INSS ou contracheque
Não tem tudo? Comece com o que tiver. O que faltar o escritório ajuda a pedir.
Quem conduz o seu caso
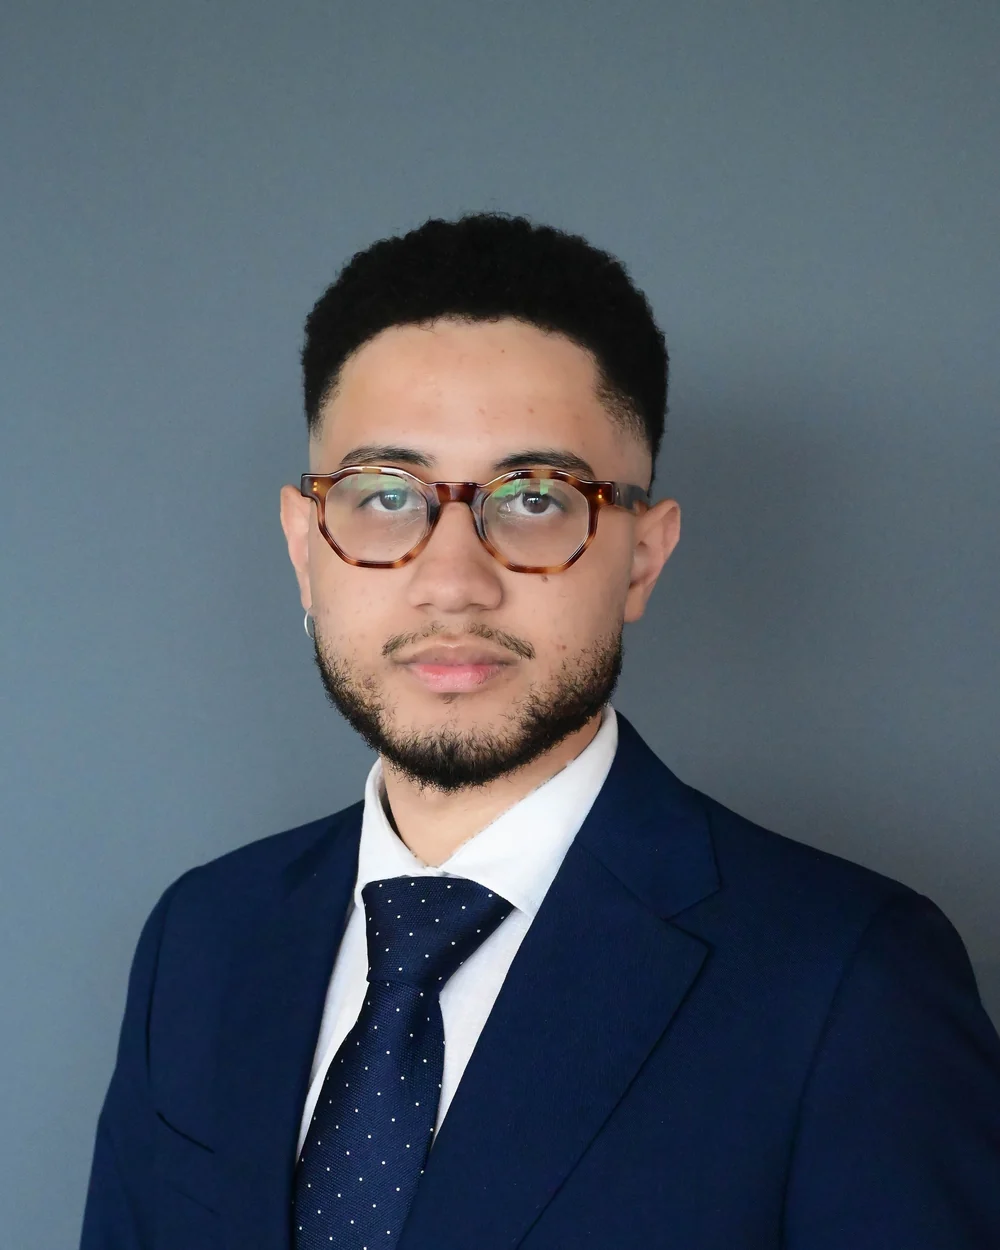
Dr. Vitor Silvino
Vitor Henrique Santos Silvino
OAB/MG 230.955
Atuou no Grupo BMG (Banco BMG) e na Serasa Experian, além de grupos empresariais e hubs de investimentos. Viu por dentro como o banco concede o crédito, averba o consignado, registra a dívida e cobra. É de onde vem a familiaridade com contrato, com desconto em folha e em benefício e com execução vista dos dois lados do balcão: quem cobra e quem é cobrado.
Perfil completo de Vitor SilvinoPerguntas frequentes
As dúvidas que mais chegam.
Todo juro alto é abusivo?
Não tenho o contrato. Dá para revisar?
Posso parar de pagar enquanto discuto?
Vale a pena revisar um contrato já quitado?
O seguro prestamista é obrigatório?
Também pode interessar
Fale com o escritório
Conte o que está sendo descontado.
O escritório responde em até 24 horas.